Uma empresa pode vender mais e continuar com pouco dinheiro disponível. O valor que entra nas vendas não é o mesmo valor que sobra depois de pagar a operação.
Faturamento é um número importante. Ele ajuda a entender o tamanho das vendas, o ritmo da demanda e a evolução comercial do negócio. Mas há uma armadilha em observá-lo isoladamente: faturar mais pode exigir mais insumos, mais entregas, mais taxas, mais funcionários e mais capital de giro. Se os custos crescem mais rápido do que as vendas, o negócio pode trabalhar cada vez mais para ganhar proporcionalmente menos.
Quando penso em gestão orientada por dados, não começo pelos gráficos mais sofisticados. Começo por perguntas simples: quanto a empresa vendeu? Quanto custou vender? Quanto foi necessário gastar para manter as portas abertas? O que efetivamente sobrou? E em que ponto a operação deixa de dar prejuízo?
O Sebrae utiliza conceitos como custos fixos e variáveis, margem de contribuição, formação do preço e ponto de equilíbrio no material educativo sobre precificação [1]. São fundamentos que ajudam a transformar a conversa sobre “vender muito” em uma análise sobre sustentabilidade do negócio.
A diferença entre faturamento, receita, resultado e caixa
No dia a dia, o termo faturamento costuma representar o total das vendas realizadas em um período. Para um acompanhamento simples, podemos começar por esse valor, lembrando que os demonstrativos contábeis distinguem receita bruta, deduções, receita líquida e outros conceitos que variam conforme o regime e a atividade.
Resultado é o que sobra depois de reconhecer receitas, custos e despesas segundo o critério usado na análise. E caixa é o dinheiro que efetivamente entrou e saiu. Os três números podem ser diferentes: uma venda parcelada pode ser reconhecida antes de o cliente terminar de pagar, enquanto um financiamento pode aumentar o caixa sem representar receita de venda.
Por isso, um painel financeiro útil precisa deixar explícito se está mostrando pedidos, vendas faturadas, recebimentos, pagamentos ou resultado. Misturar essas bases pode levar a decisões equivocadas.
Um exemplo completo de um mês de operação
Vou usar uma empresa fictícia, com números arredondados. Os valores não pertencem a nenhum cliente e servem apenas para demonstrar as contas. Suponha que a operação tenha registrado R$ 50.000 em vendas no mês.
| Componente | Valor no mês |
|---|---|
| Receita de vendas considerada no exemplo | R$ 50.000 |
| Custos variáveis, insumos e taxas de venda | − R$ 24.000 |
| Tributos incidentes sobre as vendas | − R$ 3.000 |
| Margem de contribuição total | R$ 23.000 |
| Despesas fixas da operação | − R$ 18.000 |
| Resultado operacional simplificado | R$ 5.000 |
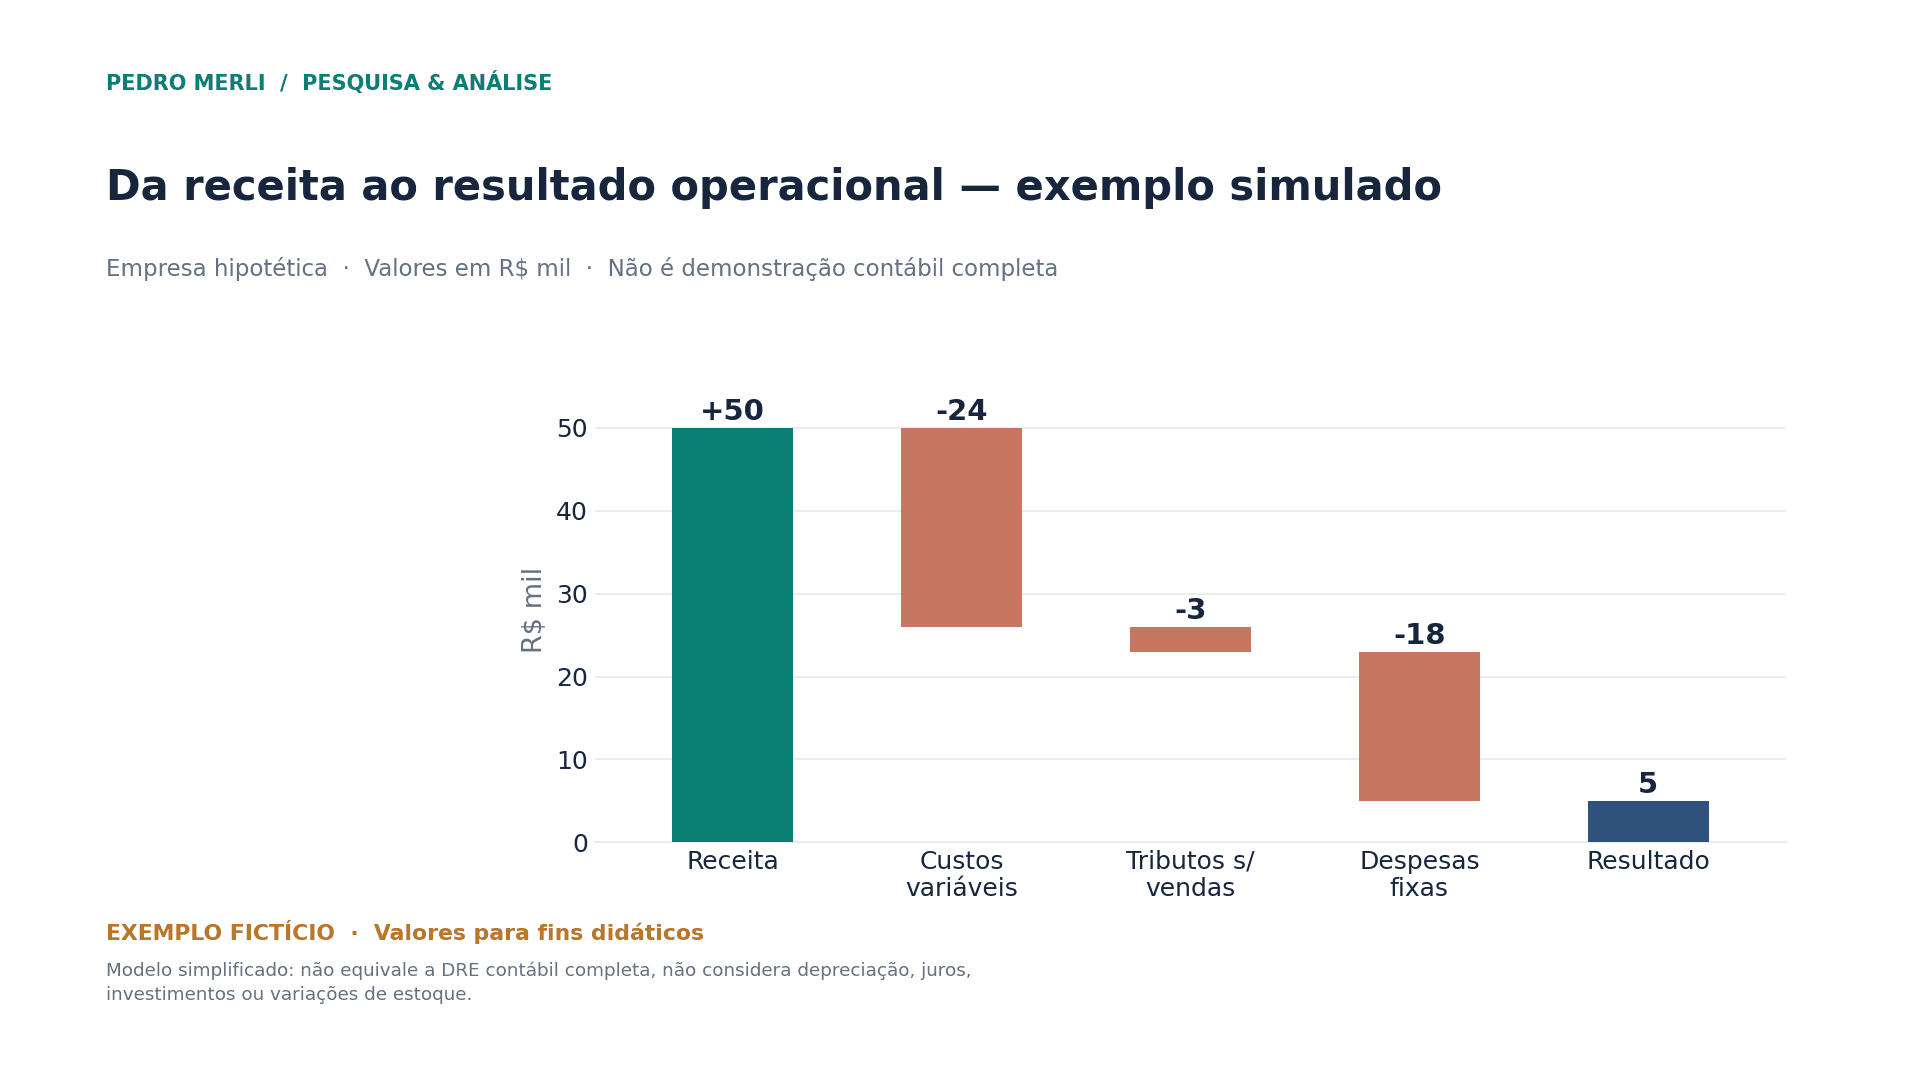
Nesse exemplo, a margem de contribuição total é R$ 23.000, equivalente a 46% das vendas consideradas. Depois das despesas fixas, sobra R$ 5.000, uma margem operacional simplificada de 10%. Em outras palavras, os R$ 50.000 de vendas não se converteram em R$ 50.000 disponíveis para o dono da empresa.
A nomenclatura importa: despesas e tributos devem ser classificados conforme a realidade contábil e fiscal do negócio. Neste exemplo, os tributos sobre vendas foram separados dos demais gastos variáveis só para facilitar a leitura; entram no cálculo da margem de contribuição. O resultado apresentado não deve ser tratado como lucro líquido contábil.
Margem de contribuição: o indicador que explica o que cada venda ajuda a pagar
A margem de contribuição mostra quanto resta das vendas depois dos gastos variáveis e tributos associados a elas. É esse valor que precisa cobrir a estrutura fixa e, se houver sobra, gerar resultado. O material educativo do Sebrae enfatiza justamente o papel da margem de contribuição para absorver os gastos fixos [1].
A fórmula simplificada é:
Margem de contribuição = vendas − custos variáveis − tributos variáveis sobre as vendas.
No caso do exemplo: R$ 50.000 − R$ 24.000 − R$ 3.000 = R$ 23.000. Dividindo R$ 23.000 por R$ 50.000, temos 0,46, ou 46%.
Essa informação muda a forma de olhar promoções. Um desconto pode aumentar os pedidos e reduzir a margem por unidade. Se a operação estiver próxima do limite de capacidade, vender mais pode trazer horas extras, atraso e despesas adicionais. Por isso, não basta perguntar quanto o produto vende; é necessário verificar quanto ele contribui.
Como calcular o ponto de equilíbrio
O ponto de equilíbrio operacional, em uma versão simplificada, é o nível de vendas necessário para cobrir os gastos fixos com a margem gerada pelas operações. O Sebrae ensina o cálculo dividindo os gastos fixos pelo índice de margem de contribuição [1][2].
Ponto de equilíbrio = despesas e custos fixos ÷ margem de contribuição percentual (na forma decimal).
Com R$ 18.000 de gastos fixos e margem de contribuição de 46%, a conta fica:
R$ 18.000 ÷ 0,46 = aproximadamente R$ 39.130,43 em vendas no mês.
Abaixo desse valor, mantendo as mesmas relações entre gastos e receita, a operação ficaria com resultado negativo no modelo. Acima, começaria a gerar resultado positivo. Na prática, o ponto pode mudar porque preços, mix de produtos, impostos e custos não são constantes. Portanto, vale recalcular quando a realidade muda.
Por que uma empresa que vende mais pode apresentar margem menor?
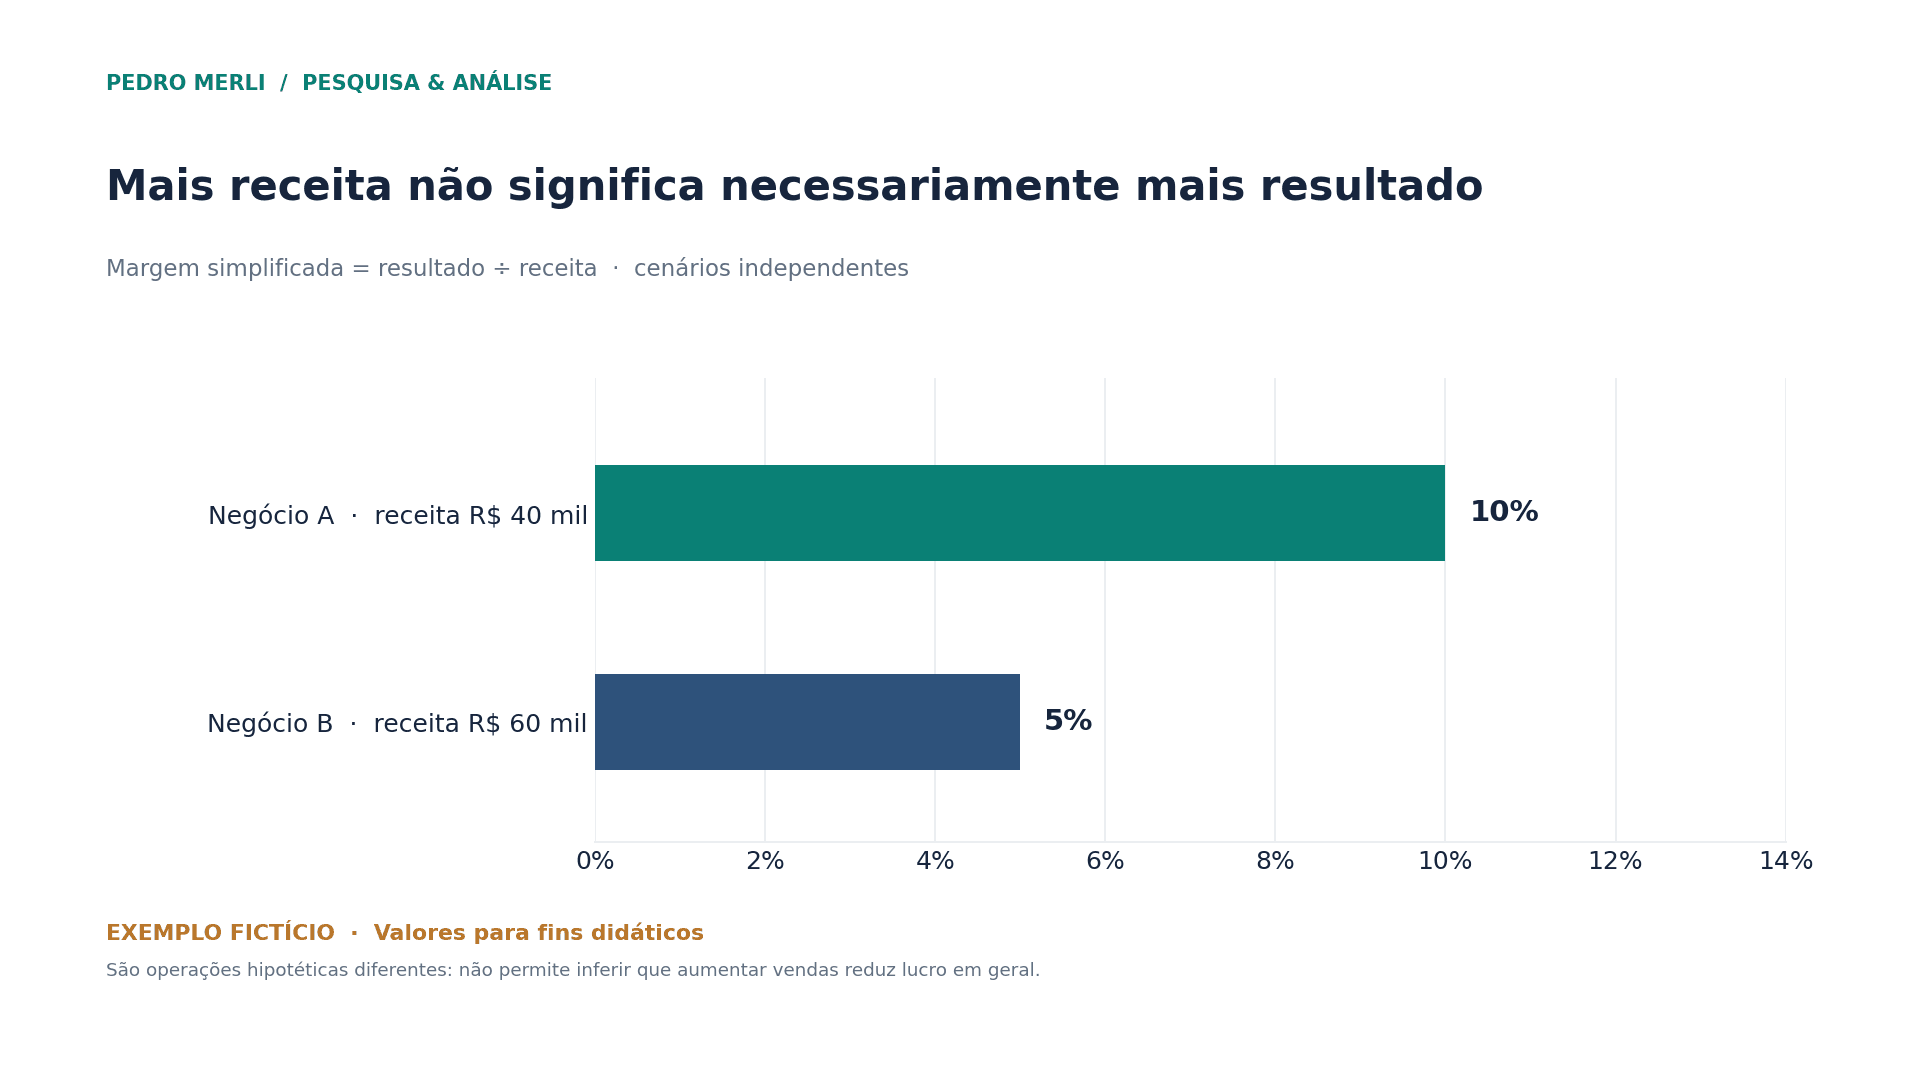
Agora imagine dois negócios diferentes, também fictícios. O negócio A vende R$ 40 mil e obtém R$ 4 mil de resultado simplificado. O B vende R$ 60 mil e obtém R$ 3 mil. O segundo fatura mais, mas deixa menos resultado absoluto e tem margem menor.
| Comparação fictícia | Negócio A | Negócio B |
|---|---|---|
| Receita | R$ 40.000 | R$ 60.000 |
| Resultado simplificado | R$ 4.000 | R$ 3.000 |
| Margem sobre vendas | 10% | 5% |
Esses cenários não provam que vender mais é ruim. Mostram por que o volume de vendas, sozinho, não basta para comparar a saúde financeira de operações diferentes. Para entender a causa, seria necessário analisar preços, custos, despesas, produtividade, estoque, sazonalidade e fluxo de caixa.
Os dados mínimos que eu organizaria em uma planilha
Antes de construir um dashboard, eu separaria pelo menos seis fontes de informação: vendas por data e produto, devoluções e cancelamentos, custo de aquisição dos itens ou insumos, taxas e tributos aplicáveis, despesas fixas e recebimentos/pagamentos.
Com isso, já é possível acompanhar receita por categoria, margem por produto, resultado por período, tíquete médio, ponto de equilíbrio e evolução do caixa. Em empresas de serviços, também pode ser necessário calcular horas disponíveis, capacidade, ocupação e custo da mão de obra.
Mas precisamos tomar cuidado com dados incompletos. Se um pedido foi cancelado e continua no relatório de vendas, a receita pode ficar superestimada. Se o custo está desatualizado, a margem ficará artificialmente alta. Se o dono paga despesas pessoais com o caixa empresarial, a leitura da operação também ficará comprometida.
Uma rotina simples de conferência costuma trazer mais valor do que montar gráficos rapidamente com informações que ninguém validou.
O que observar em uma análise mensal
Eu começaria comparando os números do mês atual com o mês anterior e, quando possível, com o mesmo período do ano passado. Verificaria se a receita aumentou, se a margem de contribuição acompanhou esse crescimento e se as despesas fixas se mantiveram proporcionais. Também observaria concentração de vendas: depender de poucos produtos ou de poucos clientes pode criar riscos que o faturamento total esconde.
A próxima etapa seria formular hipóteses. A margem caiu porque o preço não foi atualizado? Porque aumentou o custo do fornecedor? Porque as promoções passaram a representar maior participação das vendas? Porque houve mais entrega terceirizada? Os dados não respondem tudo sozinhos; eles ajudam a investigar com menos achismo.
Conclusão: faturar é necessário, entender a margem é indispensável
Não adianta comemorar apenas o valor que entrou no relatório de vendas. Para tomar boas decisões, é preciso enxergar como a receita se transforma — ou deixa de se transformar — em resultado e caixa.
Minha sugestão é começar com uma planilha confiável e quatro indicadores: vendas, margem de contribuição, despesas fixas e resultado. Calcule o ponto de equilíbrio e revise os dados regularmente. Esse exercício simples já muda a maneira de avaliar preços, promoções, crescimento e investimentos.
Perguntas frequentes
Lucro e saldo bancário são a mesma coisa? Não. O resultado segue critérios de reconhecimento de receitas e despesas; o caixa registra entradas e saídas efetivas.
Qual é uma margem de lucro ideal? Não existe uma margem universal. O percentual depende do setor, do modelo de negócio, do risco e da estrutura de custos.
O ponto de equilíbrio serve para empresas com vários produtos? Sim, mas exige uma margem média ponderada pelo mix de vendas, além de atenção a mudanças de preço e custos.
Fontes e referências
- Sebrae. Como definir o preço de venda — apostila educativa sobre custos, despesas, margem de contribuição, formação de preço e ponto de equilíbrio. eadlms.sebrae.com.br/courses/novo-sebrae/sefo18/pdf/apostila_como_definir_preco_venda.pdf
- Sebrae Respostas. Como calcular o ponto de equilíbrio? respostas.sebrae.com.br/pergunta/como-calcular-o-ponto-de-equilibrio/comment-page-1/
- Sebrae. Como definir o preço de venda — apresentação do curso com os conceitos abordados. mg.loja.sebrae.com.br/como-definir-o-preco-de-venda-1-371440103446
Nota editorial: este artigo é educativo. Para decisões contábeis, tributárias e financeiras específicas, adapte os conceitos ao regime da empresa com apoio profissional quando necessário. Todos os números nos gráficos são simulados.