Resposta rápida: vender bastante não significa receber tudo no mesmo dia, nem que o valor das vendas ficará disponível depois de pagar fornecedores, contas, taxas e retiradas. O primeiro passo para descobrir o problema é anotar quanto entrou de verdade, quanto saiu e quando cada valor foi movimentado. Esse registro se chama fluxo de caixa. Fonte: Sebrae
Tem uma situação que vejo como um sinal de alerta para qualquer negócio: a loja movimenta o dia inteiro, chegam clientes, saem pedidos, mas quando aparece um boleto parece que o dinheiro desapareceu.
Antes de concluir que "preciso vender mais", vale responder a uma pergunta mais básica: para onde está indo o dinheiro que já passa pelo negócio?
Vou mostrar um exemplo fictício, com números fáceis de conferir. Depois você consegue fazer o mesmo teste na sua loja, salão, lanchonete ou prestação de serviço.
Primeiro, entenda três números diferentes
Vendas (faturamento): soma das vendas feitas em determinado período. Se vendeu no cartão para receber depois, a venda já aconteceu, mas o dinheiro pode ainda não estar disponível.
Recebimentos: dinheiro que efetivamente entrou no caixa ou na conta naquele período, como pagamentos à vista, PIX e repasses já recebidos.
Saldo de caixa: dinheiro disponível depois de considerar o saldo inicial e as entradas e saídas realizadas. Saldo de caixa não é a mesma coisa que lucro contábil, porque compras de estoque, empréstimos, investimentos, contas a pagar e recebimentos futuros têm tratamentos e momentos diferentes. O Sebrae diferencia os momentos de venda e recebimento ao orientar o controle do fluxo de caixa. Fonte: Sebrae
Exemplo: a loja vendeu R$ 15 mil, mas só sobraram R$ 400 no caixa do mês
Considere uma loja fictícia com os seguintes números em um mês:
| Movimento | Valor |
|---|---|
| Vendas realizadas no mês | R$ 15.000 |
| Recebimentos efetivos no mês | R$ 12.000 |
| Pagamentos a fornecedores e insumos | − R$ 5.800 |
| Aluguel, energia, serviços e outras contas | − R$ 3.200 |
| Impostos e taxas pagos | − R$ 800 |
| Retiradas pessoais do proprietário | − R$ 1.800 |
| Variação líquida do caixa no mês | + R$ 400 |
Cálculo: R$ 12.000 − R$ 5.800 − R$ 3.200 − R$ 800 − R$ 1.800 = R$ 400.
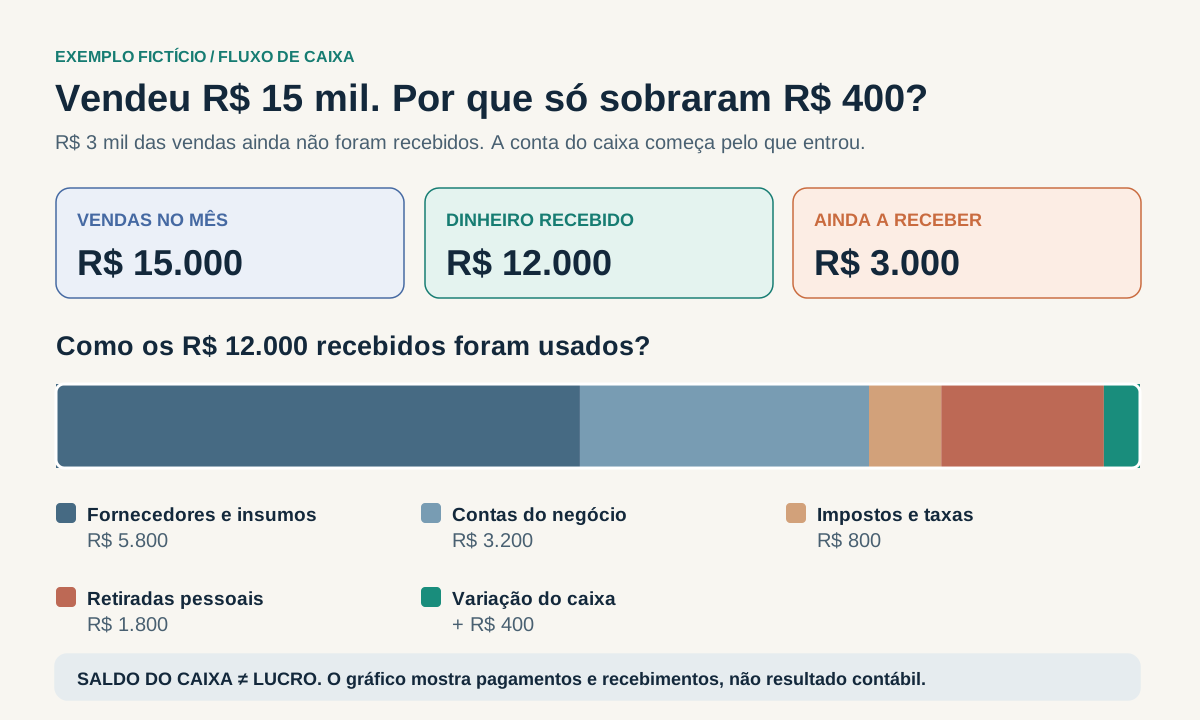
Repare em dois pontos. Primeiro, R$ 3 mil das vendas ainda não entraram no caixa naquele mês. Segundo, a loja fez pagamentos e retiradas que consumiram R$ 11,6 mil. Se o saldo inicial fosse zero e não houvesse outros movimentos, terminaria com R$ 400 disponíveis. Se o saldo inicial fosse diferente, seria preciso somá-lo.
Esses valores não permitem concluir qual foi o lucro líquido. Para apurar lucro, você precisa tratar corretamente custos dos produtos efetivamente vendidos, despesas, tributos e outras informações do período. Para começar a organizar a operação, porém, o fluxo de caixa já revela por que pode faltar dinheiro mesmo com vendas. Fontes: Sebrae e fluxo de caixa.
Passo 1 — separe a conta pessoal da conta da empresa
Uma compra pessoal feita pelo caixa do comércio não pode ficar escondida entre as despesas da loja. Registre a retirada como retirada do proprietário e mantenha a movimentação separada. Isso ajuda a enxergar o caixa real e conversar com o contador sobre a classificação adequada de pró-labore e distribuição de lucros, que não são a mesma coisa.
O Sebrae recomenda separar finanças pessoais e empresariais como prática importante de organização financeira. Fonte: Sebrae/PR
Passo 2 — anote tudo o que entrou e saiu
Comece com uma planilha pequena, contendo seis campos: data, tipo, categoria, descrição, valor e situação.
Por exemplo:
| Data | Tipo | Categoria | Descrição | Valor | Situação |
|---|---|---|---|---|---|
| 01/10 | Entrada | Vendas | PIX de clientes | R$ 350 | Realizado |
| 01/10 | Saída | Fornecedores | Compra de mercadorias | R$ 180 | Realizado |
| 02/10 | Saída | Retirada | Transferência ao proprietário | R$ 100 | Realizado |
| 05/10 | Entrada | Vendas | Repasse do cartão | R$ 500 | Previsto |
Na coluna Situação, "Realizado" significa que o dinheiro já entrou ou saiu. "Previsto" significa que você espera que aconteça na data informada. Não some um recebimento previsto como se ele já estivesse no banco. A planilha gratuita deste tutorial já separa os dois tipos de lançamento.
Passo 3 — confira o saldo no fim de cada dia
A conta básica é:
Saldo final = saldo inicial + entradas realizadas − saídas realizadas.
Se você começou o dia com R$ 600, recebeu R$ 350 e pagou R$ 180, terminou com R$ 770. Registre também a movimentação bancária e de maquininha, pois um repasse agendado para sexta não serve para pagar uma conta na terça. O Sebrae recomenda acompanhar quanto e quando cada recurso entra ou sai. Fonte: Sebrae
Passo 4 — procure a causa antes de aumentar as vendas
Depois de sete dias de registros, responda:
- Vendi, mas ainda não recebi? Veja cartões, parcelamentos e clientes a prazo.
- Estou gastando mais do que percebo? Agrupe os pagamentos por fornecedor, taxa, conta fixa e outras categorias.
- Estou retirando dinheiro sem anotar? Registre toda retirada, mesmo que pequena.
- Tenho contas vencendo antes dos recebimentos? Olhe o calendário do caixa, não apenas o total do mês.
- Compro estoque e não sei quanto gira? Separe as compras pagas dos produtos efetivamente vendidos; controle de estoque e lucro exigem acompanhamento adicional.
Perceba que cada causa pede uma solução diferente. Se o problema é prazo de recebimento, pode ser necessário reorganizar vencimentos ou criar reserva. Se é retirada sem controle, a resposta não é apenas vender mais. Primeiro identifique a origem.
Baixe a planilha simples para testar no seu negócio
Preparei um modelo básico com lançamentos, saldo mensal, categorias e distinção entre movimentos realizados e previstos.
Baixar planilha de controle de caixa
Você pode abrir no Excel e, se preferir usar o Google Planilhas, importar o arquivo. O modelo é educativo e não substitui contabilidade, conciliação bancária nem um sistema completo de gestão.
Perguntas frequentes
Faturamento é a mesma coisa que lucro?
Não. Faturamento corresponde às vendas; o lucro exige descontar os custos e as despesas pertinentes ao resultado. E nenhum dos dois é sinônimo do saldo do banco. Fonte: Sebrae/PR
Vendi no cartão hoje. Posso registrar como dinheiro recebido hoje?
Registre a venda no seu controle de vendas. No fluxo de caixa, anote o recebimento na data em que o valor de fato entrar. Antecipações e taxas podem alterar o valor líquido recebido. Fonte: Sebrae
Posso começar com um caderno, sem planilha?
Sim. Registrar os movimentos é mais importante do que usar uma ferramenta sofisticada. O Sebrae recomenda registrar recebimentos, pagamentos e previsões; a planilha facilita a soma e a consulta. Fonte: Sebrae
Se sobrou dinheiro no caixa, tive lucro?
Não necessariamente. Você pode ter recebido empréstimo, vendido a prazo no mês anterior ou deixado uma conta a pagar para o próximo mês. O saldo é um indicador de disponibilidade de dinheiro, não uma apuração completa do lucro.
Por onde começo se minhas contas estão desorganizadas?
Comece pelo saldo real disponível hoje. A partir daí, registre todas as entradas, saídas e vencimentos por ao menos sete dias. Depois compare os registros com banco, dinheiro em espécie e repasses da maquininha.
A tarefa de hoje
Antes de abrir outra campanha para vender mais, faça esta conta: quanto recebi nos últimos sete dias, quanto paguei e quanto ainda tenho a receber? Quando esses três números aparecem, fica mais fácil decidir o próximo passo sem depender de achismo.
Fontes consultadas
- Sebrae Play. Fluxo de caixa: entradas, saídas e datas de recebimento.
- Sebrae/PR. Como organizar e analisar o fluxo de caixa.
- Comunidade Sebrae/PR. Diferença entre lucro e faturamento.
Fontes consultadas em 14/10/2026. Valores deste artigo são simulações criadas para ensinar o raciocínio; não representam pesquisa de campo ou resultados de clientes. Este conteúdo não substitui orientação contábil.